Bald Neues aus Karlsruhe!
Die Erbschaft- und Schenkungsteuer auf dem Prüfstand des Bundesverfassungsgerichts
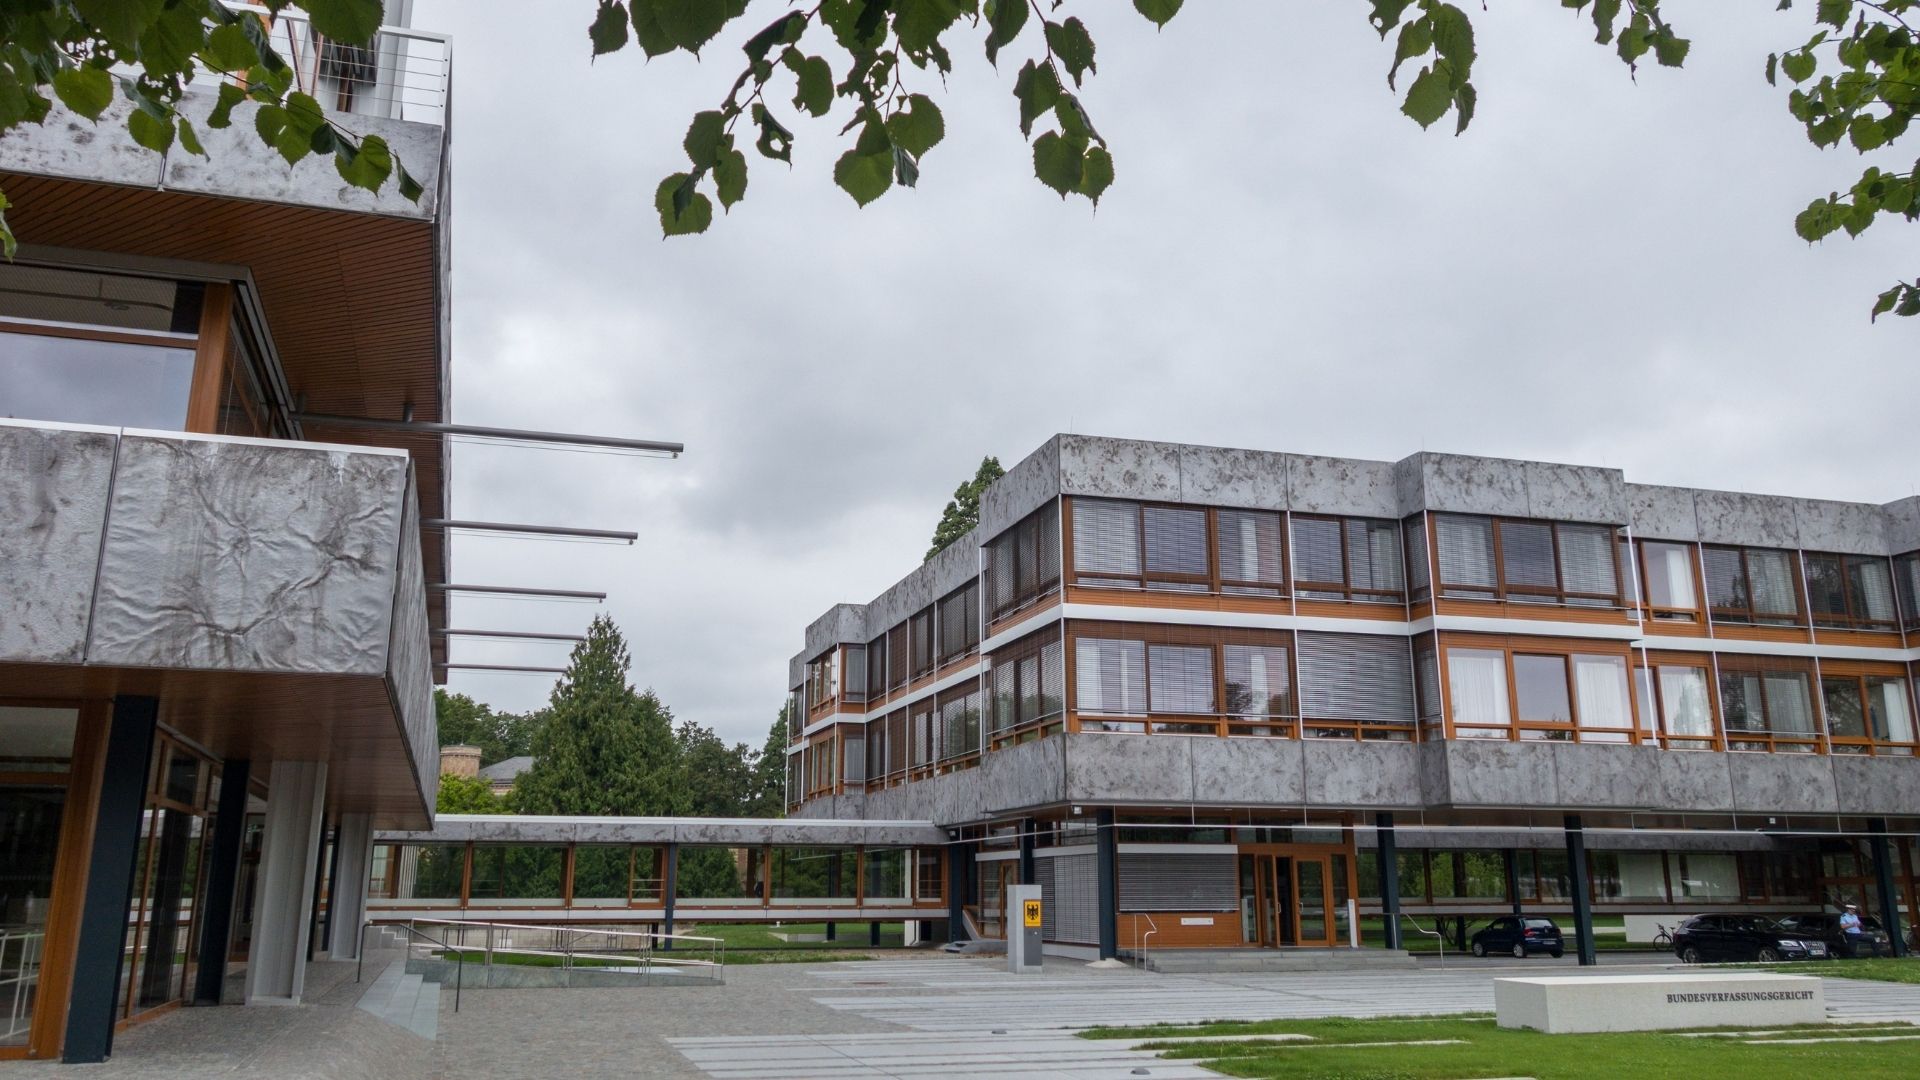
In der Vergangenheit hat sich das Bundesverfassungsgericht (BVerfG) bereits mehrfach mit dem Erbschaft- und Schenkungsteuerrecht befasst. In der Folge musste der Gesetzgeber jeweils tiefgreifende Anpassungen vornehmen – zuletzt im Rahmen der Erbschaftsteuerreform 2016, mit der die Unternehmensbegünstigung vollumfänglich neu geregelt wurde. Aktuell sind wieder mehrere Verfahren hinsichtlich der Erbschaft- und Schenkungsteuer beim BVerfG anhängig. Nachdem die interessierte Öffentlichkeit bereits gespannt wartet, sind nun die mündlichen Verhandlungen für das vom Land Bayern angestoßene Normenkontrollverfahren (Az. 1 BvF 1/23) am 12.10.2026 und für die Verfassungsbeschwerde (Az. 1 BvR 804/22) am 13.10.2026 anberaumt. Der Ausgang der Verfahren ist offen und darf mit Spannung erwartet werden.
Im Rahmen des Normenkontrollverfahrens (Az. 1 BvF 1/23) will das Land Bayern die Verfassungsmäßigkeit mehrerer erbschaftsteuerlicher Vorschriften prüfen lassen. Nach Auffassung von Bayern sollen unter anderem die Regelungen über die persönlichen Freibeträge materiell verfassungswidrig sein, weil der Gesetzgeber diese nicht an die Preissteigerung der letzten Jahre angepasst habe. Die letzte Anpassung erfolgte im Jahr 2009. Die Freibeträge müssten außerdem das regional unterschiedliche Niveau der Immobilienpreise berücksichtigen. Insoweit verfolgt das Land Bayern das Ziel, nach einem entsprechenden Ausgang des Verfahrens einen regionalisierten Freibetrag einzuführen, der von jedem Bundesland individuell festgelegt werden kann.
Bei der Verfassungsbeschwerde (Az. 1 BvR 804/22) eines Erben von Privatvermögen (hier: Wertpapiere) geht es vor allem um die Frage, ob die aktuellen erbschaftsteuerlichen Begünstigungen mit dem im Grundgesetz verankerten Gleichheitsgrundsatz vereinbar sind oder ob sie die Erben von Privatvermögen in verfassungswidriger Weise benachteiligen.
Fazit
Die Entscheidung des BVerfG in beiden Verfahren kann für betroffene Steuerpflichtige weitreichende Auswirkungen haben und dringenden Handlungsbedarf schaffen. In der Vergangenheit konnte bei der Feststellung der Verfassungswidrigkeit von erbschaftsteuerlichen Normen jeweils noch im Rahmen einer Übergangsfrist auf Grundlage des vor dem Urteil bestehenden Rechts reagiert werden.